সংবাদ শিরোনাম
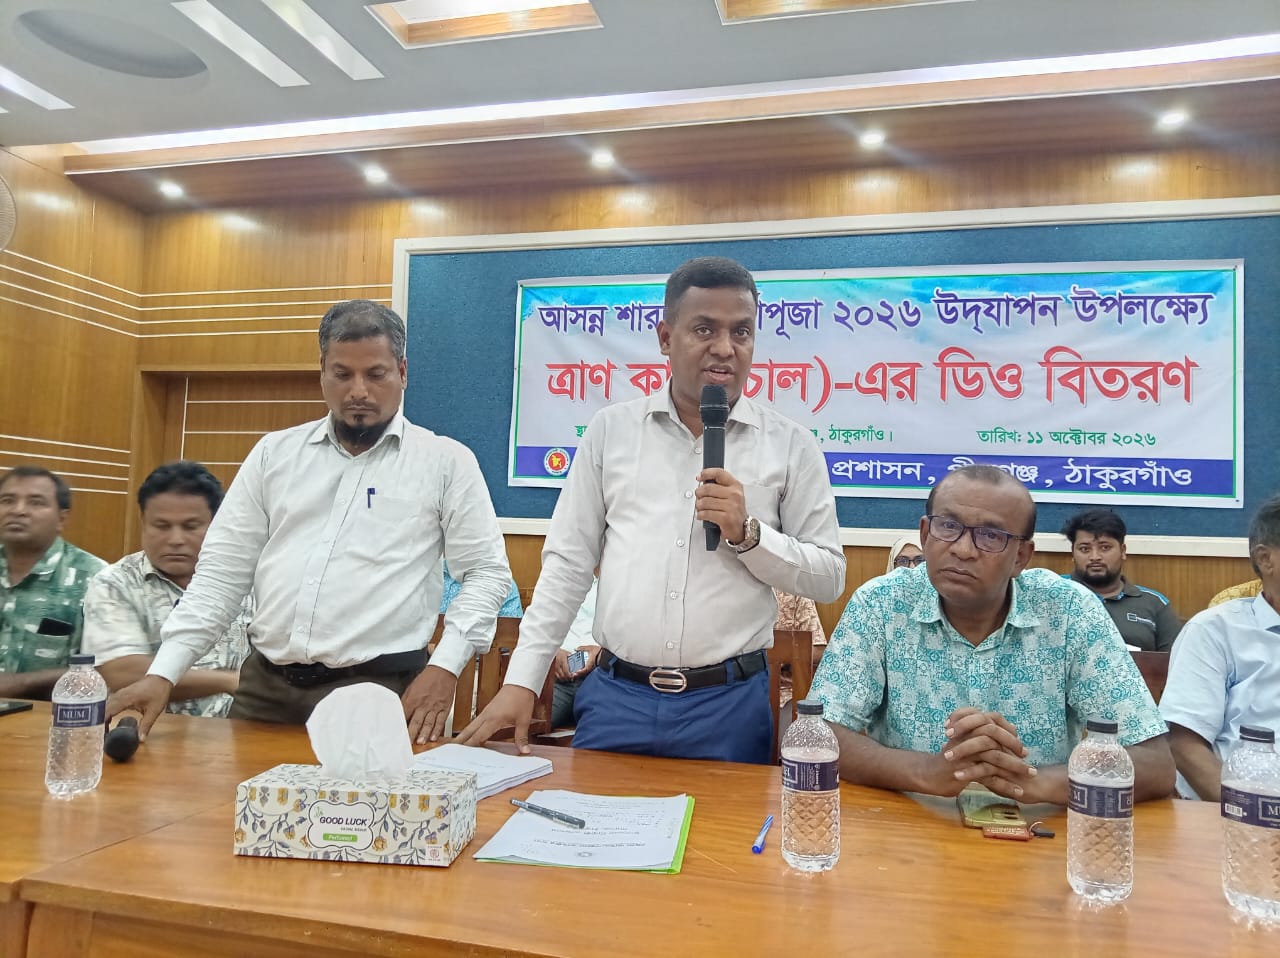
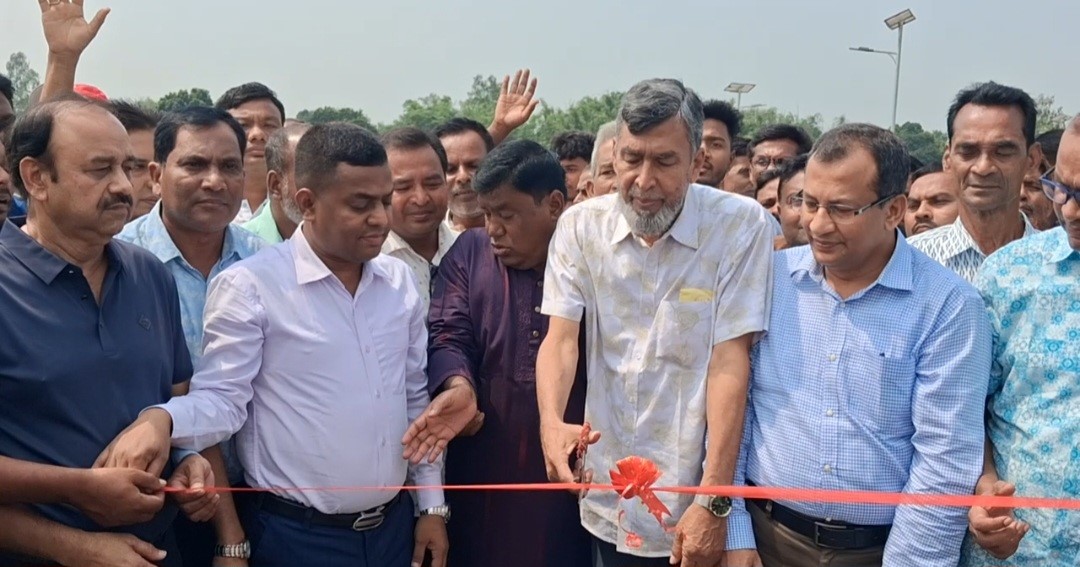
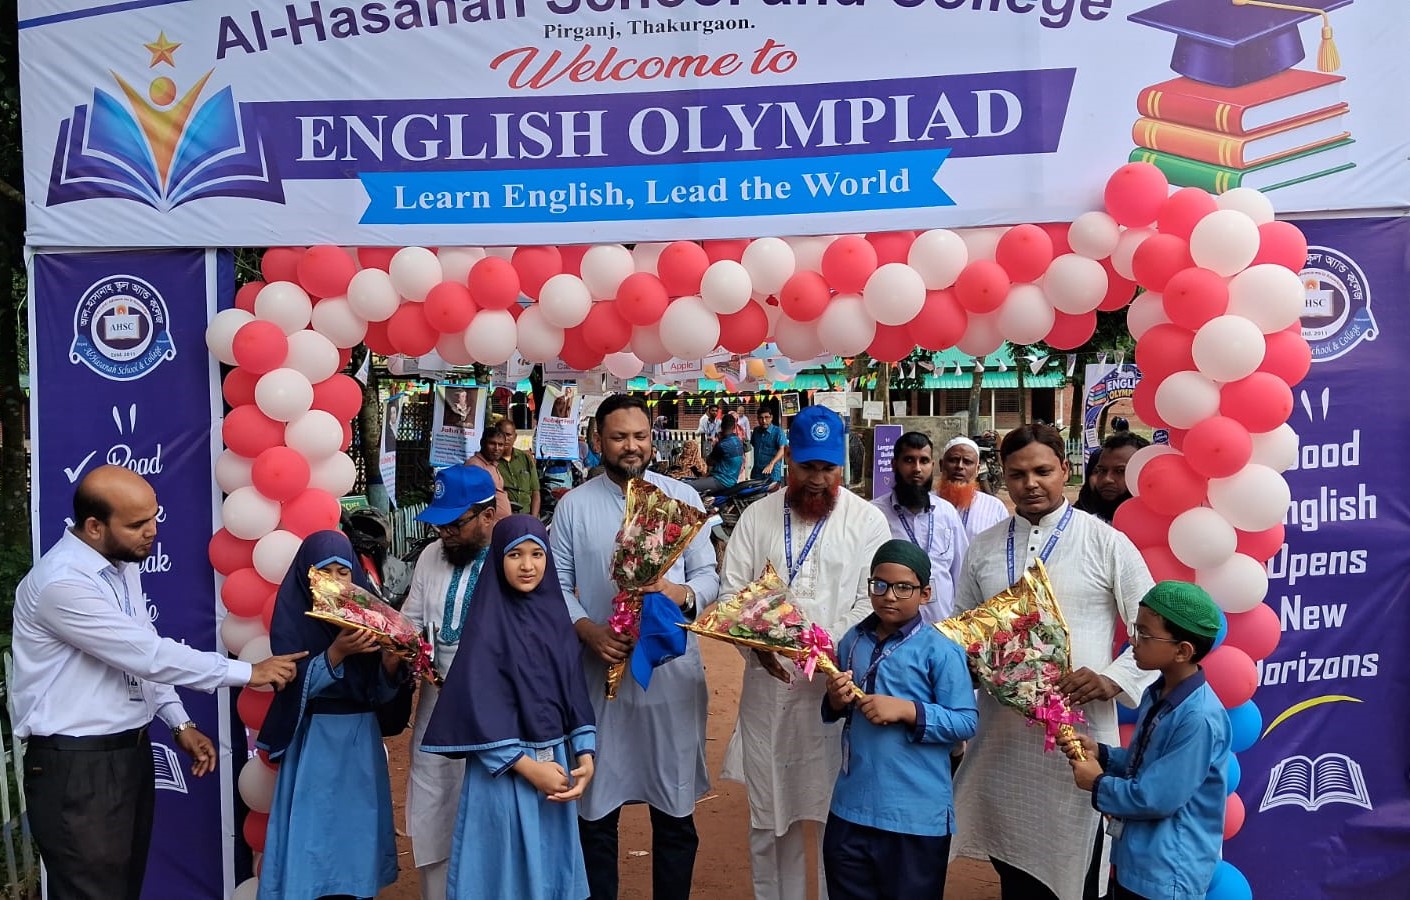
পীরগঞ্জে দুর্গাপূজা সুষ্ঠু ও শান্তিপূর্ন করতে উপজেলা প্রশাসনের মত-বিনীময় সভা পীরগঞ্জে হিন্দু ধর্মীয় দুর্গা-পূজার জন্য অনুদান বিতরন একটি আদর্শ, একটি স্বপ্নকে বাস্তবে রুপ দেবার ক্ষেত্রে এটি নি:সন্দেহে একটি গুরুত্বপূর্ন মাইলফলক-পরিচালক ইত্তাশাম-উল-হক পীরগঞ্জে ২০ কোটি টাকা ব্যয়ে নির্মিত চেরকুঘাট সেতুর আনুষ্ঠানিক উদ্বোধন চেরকুঘাট সেতুর উদ্বোধন করলেন এমপি জাহিদুর ঠাকুরগাঁওয়ে আল-হাসানাহ স্কুলে অন্ত: প্রতিযোগীতা ইংলিশ অলিম্পিয়ার্ড ও বিজ্ঞান উৎসবের উদ্বোধন পীরগঞ্জ সীমান্তে বিএসএফের গুলিতে নিহত বাংলাদেশির মরদেহ হস্তান্তর টিকা দেয়ার কারনে আজ দেশ থেকে গুটি বসন্ত রোগ চিরতরে বিদায় হয়েছে, তেমনি করে গরু ছাগলকেও টিকা দেয়ার বিকল্প নেই-ঠাকুরগাঁওয়ে লাইভষ্টক পরিচালক ডা: আব্দুল হাই সরকার ঠাকুরগাঁও বিশ্ববিদ্যালয়ের ভিত্তিপ্রস্তর স্থাপন নৈতিক শিক্ষা আর নীতি আদর্শ না থাকলে কোনো শিক্ষাই জীবনে কাজে আসবেনা-আল-হাসানাহ পরিচালক মিম ঠাকুরগাঁওয়ে ‘এন্টি-মাইক্রোবিয়াল রেজিস্টেন্স’ রোধে প্রাণিসম্পদ বিভাগের মতবিনিময় সভা

সাড়ে ৩৭ হাজার কোটি টাকার মূলধন ঘাটতিতে ১৪ ব্যাংক তিন মাসে ঘাটতি বেড়েছে পৌনে ৪ হাজার কোটি টাকা

এক্সক্লুসিভ:: ব্যাংকিং খাতে অস্বাভাবিক হারে বাড়ছে খেলাপি ঋণ। ফলে বেড়েই চলেছে ঝুঁকিভিত্তিক সম্পদ। কিন্তু এ ঝুঁকিভিত্তিক সম্পদের বিপরীতে ন্যূনতম মূলধন সংরক্ষণ করতে পারছে না অনেক ব্যাংক। বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান মতে, ১৪টি ব্যাংকের মূলধন ঘাটতি হয়েছে ৩৭ হাজার ৫০৮ কোটি টাকা। এ হিসাব সেপ্টেম্বরের। অথচ তিন মাস আগে অর্থাৎ জুন শেষে এ মূলধন ঘাটতি ছিল ৩৩ হাজার ৭৪৪ কোটি টাকা। সে হিসাবে মাত্র তিন মাসের ব্যবধানে মূলধন ঘাটতি বেড়েছে প্রায় পৌনে চার হাজার কোটি টাকা। ব্যাংকগুলোর মধ্যে ছয়টি সরকারি, ছয়টি বেসরকারি এবং দুটি বিদেশী ব্যাংক রয়েছে।

সংশ্লিষ্টরা জানিয়েছেন, আন্তর্জাতিক মানদণ্ড অনুযায়ী, মূলধন সংরক্ষণ করতে না পারলে নানাবিধ সমস্যা দেখা দেয়। এর মধ্যে অন্যতম হলো আন্তর্জাতিক বাণিজ্য নিষ্পত্তিতে ব্যয় বেড়ে যায়। কারণ, মূলধন ঘাটতি থাকলে ব্যাংকিং খাতের রেটিং খারাপ হয়। ফলে পণ্য আমদানিতে দেশীয় ব্যাংকগুলোর গ্রহণযোগ্যতা কমে যায়। ফলে থার্ডপার্টি গ্যারান্টির মাধ্যমে পণ্য আমদানি করতে হয়। এতে ব্যয় স্বাভাবিকের চেয়ে বেড়ে যায়। ব্যাংকগুলোর খেলাপি ঋণ বেড়ে যাওয়ায় এ ঝুঁকিভিত্তিক সম্পদ বেড়ে যাচ্ছে বলে মনে করছেন সংশ্লিষ্টরা।

সেপ্টেম্বর প্রান্তিকে মূলধন ঘাটতিতে থাকা সরকারি ব্যাংকগুলোর মধ্যে রয়েছে- অগ্রণী, বেসিক, জনতা ও রূপালী ব্যাংক। বেসরকারি খাতের ব্যাংকগুলোর মধ্যে রয়েছে বাংলাদেশ কমার্স ব্যাংক, আইসিবি ইসলামী, ন্যাশনাল ব্যাংক ও পদ্মা ব্যাংক। নতুন লাইসেন্সপ্রাপ্ত ব্যাংকগুলোর মধ্যে রয়েছে বেঙ্গল ব্যাংক ও সিটিজেন ব্যাংক। এ ছাড়া বিদেশী ব্যাংকগুলোর মধ্যে হাবিব ব্যাংক, ন্যাশনাল ব্যাংক অব পাকিস্তান রয়েছে তালিকায়।

জানা গেছে, সংশোধিত ব্যাংক কোম্পানি আইন অনুযায়ী, বছরের পর বছর কোনো ব্যাংকের মূলধন ঘাটতি থাকতে পারবে না। আইন অনুযায়ী, বাংলাদেশ ব্যাংকের একটি ব্যাংকের মূলধন ঘাটতি সর্বোচ্চ দুই বছর পর্যন্ত মেনে নেবে। দুই বছরের পর মূলধন ঘাটতি হলে ওই ব্যাংককে হয় মার্জার অর্থাৎ অন্য কোনো ব্যাংকের সাথে একীভূত হয়ে যেতে হবে, অথবা বন্ধ হয়ে যাবে। এ কারণে কোনো ব্যাংকের মূলধন ঘাটতি হলে, তাকে বাংলাদেশ ব্যাংকের কাছে কীভাবে মূলধন ঘাটতি পূরণ করবে তার পরিকল্পনা জমা দিতে হবে। বাংলাদেশ ব্যাংক সময়ে সময়ে তা মনিটরিং করবে। এভাবে দুই বছর পর আইন অনুযায়ী ওই প্রতিষ্ঠানের বিরুদ্ধে ব্যবস্থা নেবে। কিন্তু বছরের পর বছর ব্যাংকগুলোর মূলধন ঘাটতি দেখা দিলেও এর বিরুদ্ধে ব্যাংক কোম্পানি আইন অনুযায়ী কোনো ব্যবস্থা গ্রহণ করা হয় না।

ব্যাংকাররা জানান, আমানতকারীদের অর্থের সুরক্ষা নিশ্চিত করতে ব্যাংকিংয়ের আন্তর্জাতিক রীতি অনুযায়ী, সব ব্যাংককে একটি নির্দিষ্ট হারে মূলধন সংরক্ষণ করতে হয়। ব্যাংকের উদ্যোক্তাদের অর্থ ও প্রতি বছরের মুনাফা থেকে এ মূলধন সংরক্ষণের বিধান রয়েছে। বাংলাদেশে বর্তমানে মূলধন সংরক্ষণের ক্ষেত্রে আন্তর্জাতিকভাবে স্বীকৃত ব্যাসেল-৩ নীতিমালা অনুসরণ করা হয়। ব্যাসেল-৩ নীতিমালা অনুযায়ী, ব্যাংকগুলোর ঝুঁকিভিত্তিক সম্পদ বা রিস্ক ওয়েটেড অ্যাসেটের ১০ শতাংশ এবং এর সাথে আরো ২.৫ শতাংশ বাফার সংরক্ষণ বা ৫০০ কোটি টাকার মধ্যে যেটি বেশি, সেই পরিমাণ মূলধন সংরক্ষণের বাধ্যবাধকতা রয়েছে। যেসব ব্যাংক এ নীতিমালা অনুযায়ী মূলধন সংরক্ষণ করতে পারে না, সেসব ব্যাংককে মূলধন ঘাটতিতে থাকা ব্যাংক হিসেবে বিবেচনা করা হয়। মূলধন ঘাটতিতে থাকা সেসব ব্যাংক শেয়ারধারীদের কোনো লভ্যাংশ দিতে পারে না।

বাংলাদেশ ব্যাংকের প্রতিবেদন থেকে দেখা যায়, সেপ্টেম্বর শেষে অগ্রণী ব্যাংকের মূলধন ঘাটতি ৪৮২৯ কোটি টাকা, বেসিক ব্যাংকের ঘাটতি ৩১৫০ কোটি টাকা, জনতা ব্যাংকের ৩০৩০ কোটি টাকা এবং রূপালী ব্যাংকের ২১২২ কোটি টাকা। মূলধন ঘাটতির সাথে রূপালী ব্যাংকের পরিশোধিত মূলধনও রয়েছে প্রয়োজনের তুলনায় কম। ৫০০ কোটি টাকা পরিশোধিত মূলধন রাখার শর্ত অনুযায়ী ব্যাংকটির রয়েছে ৪৬৫ কোটি টাকা। সরকারি খাতের বিশেষায়িত ব্যাংকগুলোর মধ্যে বাংলাদেশ কৃষি ব্যাংকের ঘাটতি সবচেয়ে বেশি ১৫৮০৪ কোটি টাকা এবং রাজশাহী কৃষি উন্নয়ন ব্যাংকের (রাকাব) ঘাটতি ২৪৭২ কোটি টাকা।

বেসরকারি খাতের ব্যাংকগুলোর মধ্যে বাংলাদেশ কমার্স ব্যাংকের ঘাটতি ১৪০২ কোটি টাকা, বেঙ্গল কমার্শিয়াল ব্যাংকের ৭১ কোটি টাকা, সিটিজেন ব্যাংকের ৯৫ কোটি টাকা, আইসিবি ইসলামিক ব্যাংকের ১৮২৩ কোটি টাকা, ন্যাশনাল ব্যাংকের ২০২৪ কোটি টাকা। সাবেক ফারমার্স বা বর্তমান পদ্মা ব্যাংকের ঘাটতি ৬০৮ কোটি টাকা।

এ ছাড়া বিদেশী খাতের হাবিব ব্যাংকের মূলধন ঘাটতি ৩৩.৪০ কোটি টাকা এবং ন্যাশনাল ব্যাংক অব পাকিস্তানের ঘাটতি ৪৩.৬৫ কোটি টাকা।

Tag :

ভিডিও

এই অথরের আরো সংবাদ দেখুন

Azam Rehman

পীরগঞ্জে দুর্গাপূজা সুষ্ঠু ও শান্তিপূর্ন করতে উপজেলা প্রশাসনের মত-বিনীময় সভা

সাড়ে ৩৭ হাজার কোটি টাকার মূলধন ঘাটতিতে ১৪ ব্যাংক তিন মাসে ঘাটতি বেড়েছে পৌনে ৪ হাজার কোটি টাকা

আপডেট টাইম ০৪:০৯:৫৫ অপরাহ্ন, মঙ্গলবার, ১৯ ডিসেম্বর ২০২৩

এক্সক্লুসিভ:: ব্যাংকিং খাতে অস্বাভাবিক হারে বাড়ছে খেলাপি ঋণ। ফলে বেড়েই চলেছে ঝুঁকিভিত্তিক সম্পদ। কিন্তু এ ঝুঁকিভিত্তিক সম্পদের বিপরীতে ন্যূনতম মূলধন সংরক্ষণ করতে পারছে না অনেক ব্যাংক। বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান মতে, ১৪টি ব্যাংকের মূলধন ঘাটতি হয়েছে ৩৭ হাজার ৫০৮ কোটি টাকা। এ হিসাব সেপ্টেম্বরের। অথচ তিন মাস আগে অর্থাৎ জুন শেষে এ মূলধন ঘাটতি ছিল ৩৩ হাজার ৭৪৪ কোটি টাকা। সে হিসাবে মাত্র তিন মাসের ব্যবধানে মূলধন ঘাটতি বেড়েছে প্রায় পৌনে চার হাজার কোটি টাকা। ব্যাংকগুলোর মধ্যে ছয়টি সরকারি, ছয়টি বেসরকারি এবং দুটি বিদেশী ব্যাংক রয়েছে।

সংশ্লিষ্টরা জানিয়েছেন, আন্তর্জাতিক মানদণ্ড অনুযায়ী, মূলধন সংরক্ষণ করতে না পারলে নানাবিধ সমস্যা দেখা দেয়। এর মধ্যে অন্যতম হলো আন্তর্জাতিক বাণিজ্য নিষ্পত্তিতে ব্যয় বেড়ে যায়। কারণ, মূলধন ঘাটতি থাকলে ব্যাংকিং খাতের রেটিং খারাপ হয়। ফলে পণ্য আমদানিতে দেশীয় ব্যাংকগুলোর গ্রহণযোগ্যতা কমে যায়। ফলে থার্ডপার্টি গ্যারান্টির মাধ্যমে পণ্য আমদানি করতে হয়। এতে ব্যয় স্বাভাবিকের চেয়ে বেড়ে যায়। ব্যাংকগুলোর খেলাপি ঋণ বেড়ে যাওয়ায় এ ঝুঁকিভিত্তিক সম্পদ বেড়ে যাচ্ছে বলে মনে করছেন সংশ্লিষ্টরা।

সেপ্টেম্বর প্রান্তিকে মূলধন ঘাটতিতে থাকা সরকারি ব্যাংকগুলোর মধ্যে রয়েছে- অগ্রণী, বেসিক, জনতা ও রূপালী ব্যাংক। বেসরকারি খাতের ব্যাংকগুলোর মধ্যে রয়েছে বাংলাদেশ কমার্স ব্যাংক, আইসিবি ইসলামী, ন্যাশনাল ব্যাংক ও পদ্মা ব্যাংক। নতুন লাইসেন্সপ্রাপ্ত ব্যাংকগুলোর মধ্যে রয়েছে বেঙ্গল ব্যাংক ও সিটিজেন ব্যাংক। এ ছাড়া বিদেশী ব্যাংকগুলোর মধ্যে হাবিব ব্যাংক, ন্যাশনাল ব্যাংক অব পাকিস্তান রয়েছে তালিকায়।

জানা গেছে, সংশোধিত ব্যাংক কোম্পানি আইন অনুযায়ী, বছরের পর বছর কোনো ব্যাংকের মূলধন ঘাটতি থাকতে পারবে না। আইন অনুযায়ী, বাংলাদেশ ব্যাংকের একটি ব্যাংকের মূলধন ঘাটতি সর্বোচ্চ দুই বছর পর্যন্ত মেনে নেবে। দুই বছরের পর মূলধন ঘাটতি হলে ওই ব্যাংককে হয় মার্জার অর্থাৎ অন্য কোনো ব্যাংকের সাথে একীভূত হয়ে যেতে হবে, অথবা বন্ধ হয়ে যাবে। এ কারণে কোনো ব্যাংকের মূলধন ঘাটতি হলে, তাকে বাংলাদেশ ব্যাংকের কাছে কীভাবে মূলধন ঘাটতি পূরণ করবে তার পরিকল্পনা জমা দিতে হবে। বাংলাদেশ ব্যাংক সময়ে সময়ে তা মনিটরিং করবে। এভাবে দুই বছর পর আইন অনুযায়ী ওই প্রতিষ্ঠানের বিরুদ্ধে ব্যবস্থা নেবে। কিন্তু বছরের পর বছর ব্যাংকগুলোর মূলধন ঘাটতি দেখা দিলেও এর বিরুদ্ধে ব্যাংক কোম্পানি আইন অনুযায়ী কোনো ব্যবস্থা গ্রহণ করা হয় না।

ব্যাংকাররা জানান, আমানতকারীদের অর্থের সুরক্ষা নিশ্চিত করতে ব্যাংকিংয়ের আন্তর্জাতিক রীতি অনুযায়ী, সব ব্যাংককে একটি নির্দিষ্ট হারে মূলধন সংরক্ষণ করতে হয়। ব্যাংকের উদ্যোক্তাদের অর্থ ও প্রতি বছরের মুনাফা থেকে এ মূলধন সংরক্ষণের বিধান রয়েছে। বাংলাদেশে বর্তমানে মূলধন সংরক্ষণের ক্ষেত্রে আন্তর্জাতিকভাবে স্বীকৃত ব্যাসেল-৩ নীতিমালা অনুসরণ করা হয়। ব্যাসেল-৩ নীতিমালা অনুযায়ী, ব্যাংকগুলোর ঝুঁকিভিত্তিক সম্পদ বা রিস্ক ওয়েটেড অ্যাসেটের ১০ শতাংশ এবং এর সাথে আরো ২.৫ শতাংশ বাফার সংরক্ষণ বা ৫০০ কোটি টাকার মধ্যে যেটি বেশি, সেই পরিমাণ মূলধন সংরক্ষণের বাধ্যবাধকতা রয়েছে। যেসব ব্যাংক এ নীতিমালা অনুযায়ী মূলধন সংরক্ষণ করতে পারে না, সেসব ব্যাংককে মূলধন ঘাটতিতে থাকা ব্যাংক হিসেবে বিবেচনা করা হয়। মূলধন ঘাটতিতে থাকা সেসব ব্যাংক শেয়ারধারীদের কোনো লভ্যাংশ দিতে পারে না।

বাংলাদেশ ব্যাংকের প্রতিবেদন থেকে দেখা যায়, সেপ্টেম্বর শেষে অগ্রণী ব্যাংকের মূলধন ঘাটতি ৪৮২৯ কোটি টাকা, বেসিক ব্যাংকের ঘাটতি ৩১৫০ কোটি টাকা, জনতা ব্যাংকের ৩০৩০ কোটি টাকা এবং রূপালী ব্যাংকের ২১২২ কোটি টাকা। মূলধন ঘাটতির সাথে রূপালী ব্যাংকের পরিশোধিত মূলধনও রয়েছে প্রয়োজনের তুলনায় কম। ৫০০ কোটি টাকা পরিশোধিত মূলধন রাখার শর্ত অনুযায়ী ব্যাংকটির রয়েছে ৪৬৫ কোটি টাকা। সরকারি খাতের বিশেষায়িত ব্যাংকগুলোর মধ্যে বাংলাদেশ কৃষি ব্যাংকের ঘাটতি সবচেয়ে বেশি ১৫৮০৪ কোটি টাকা এবং রাজশাহী কৃষি উন্নয়ন ব্যাংকের (রাকাব) ঘাটতি ২৪৭২ কোটি টাকা।

বেসরকারি খাতের ব্যাংকগুলোর মধ্যে বাংলাদেশ কমার্স ব্যাংকের ঘাটতি ১৪০২ কোটি টাকা, বেঙ্গল কমার্শিয়াল ব্যাংকের ৭১ কোটি টাকা, সিটিজেন ব্যাংকের ৯৫ কোটি টাকা, আইসিবি ইসলামিক ব্যাংকের ১৮২৩ কোটি টাকা, ন্যাশনাল ব্যাংকের ২০২৪ কোটি টাকা। সাবেক ফারমার্স বা বর্তমান পদ্মা ব্যাংকের ঘাটতি ৬০৮ কোটি টাকা।

এ ছাড়া বিদেশী খাতের হাবিব ব্যাংকের মূলধন ঘাটতি ৩৩.৪০ কোটি টাকা এবং ন্যাশনাল ব্যাংক অব পাকিস্তানের ঘাটতি ৪৩.৬৫ কোটি টাকা।